

近日,TCL中环(002129.SZ)方面审议通过购买中环领先65.80%股份事宜,以加码半导体材料业务。这是光伏企业主动求变,应对行业周期下行的一个缩影。
中经记者 张英英 吴可仲 北京报道
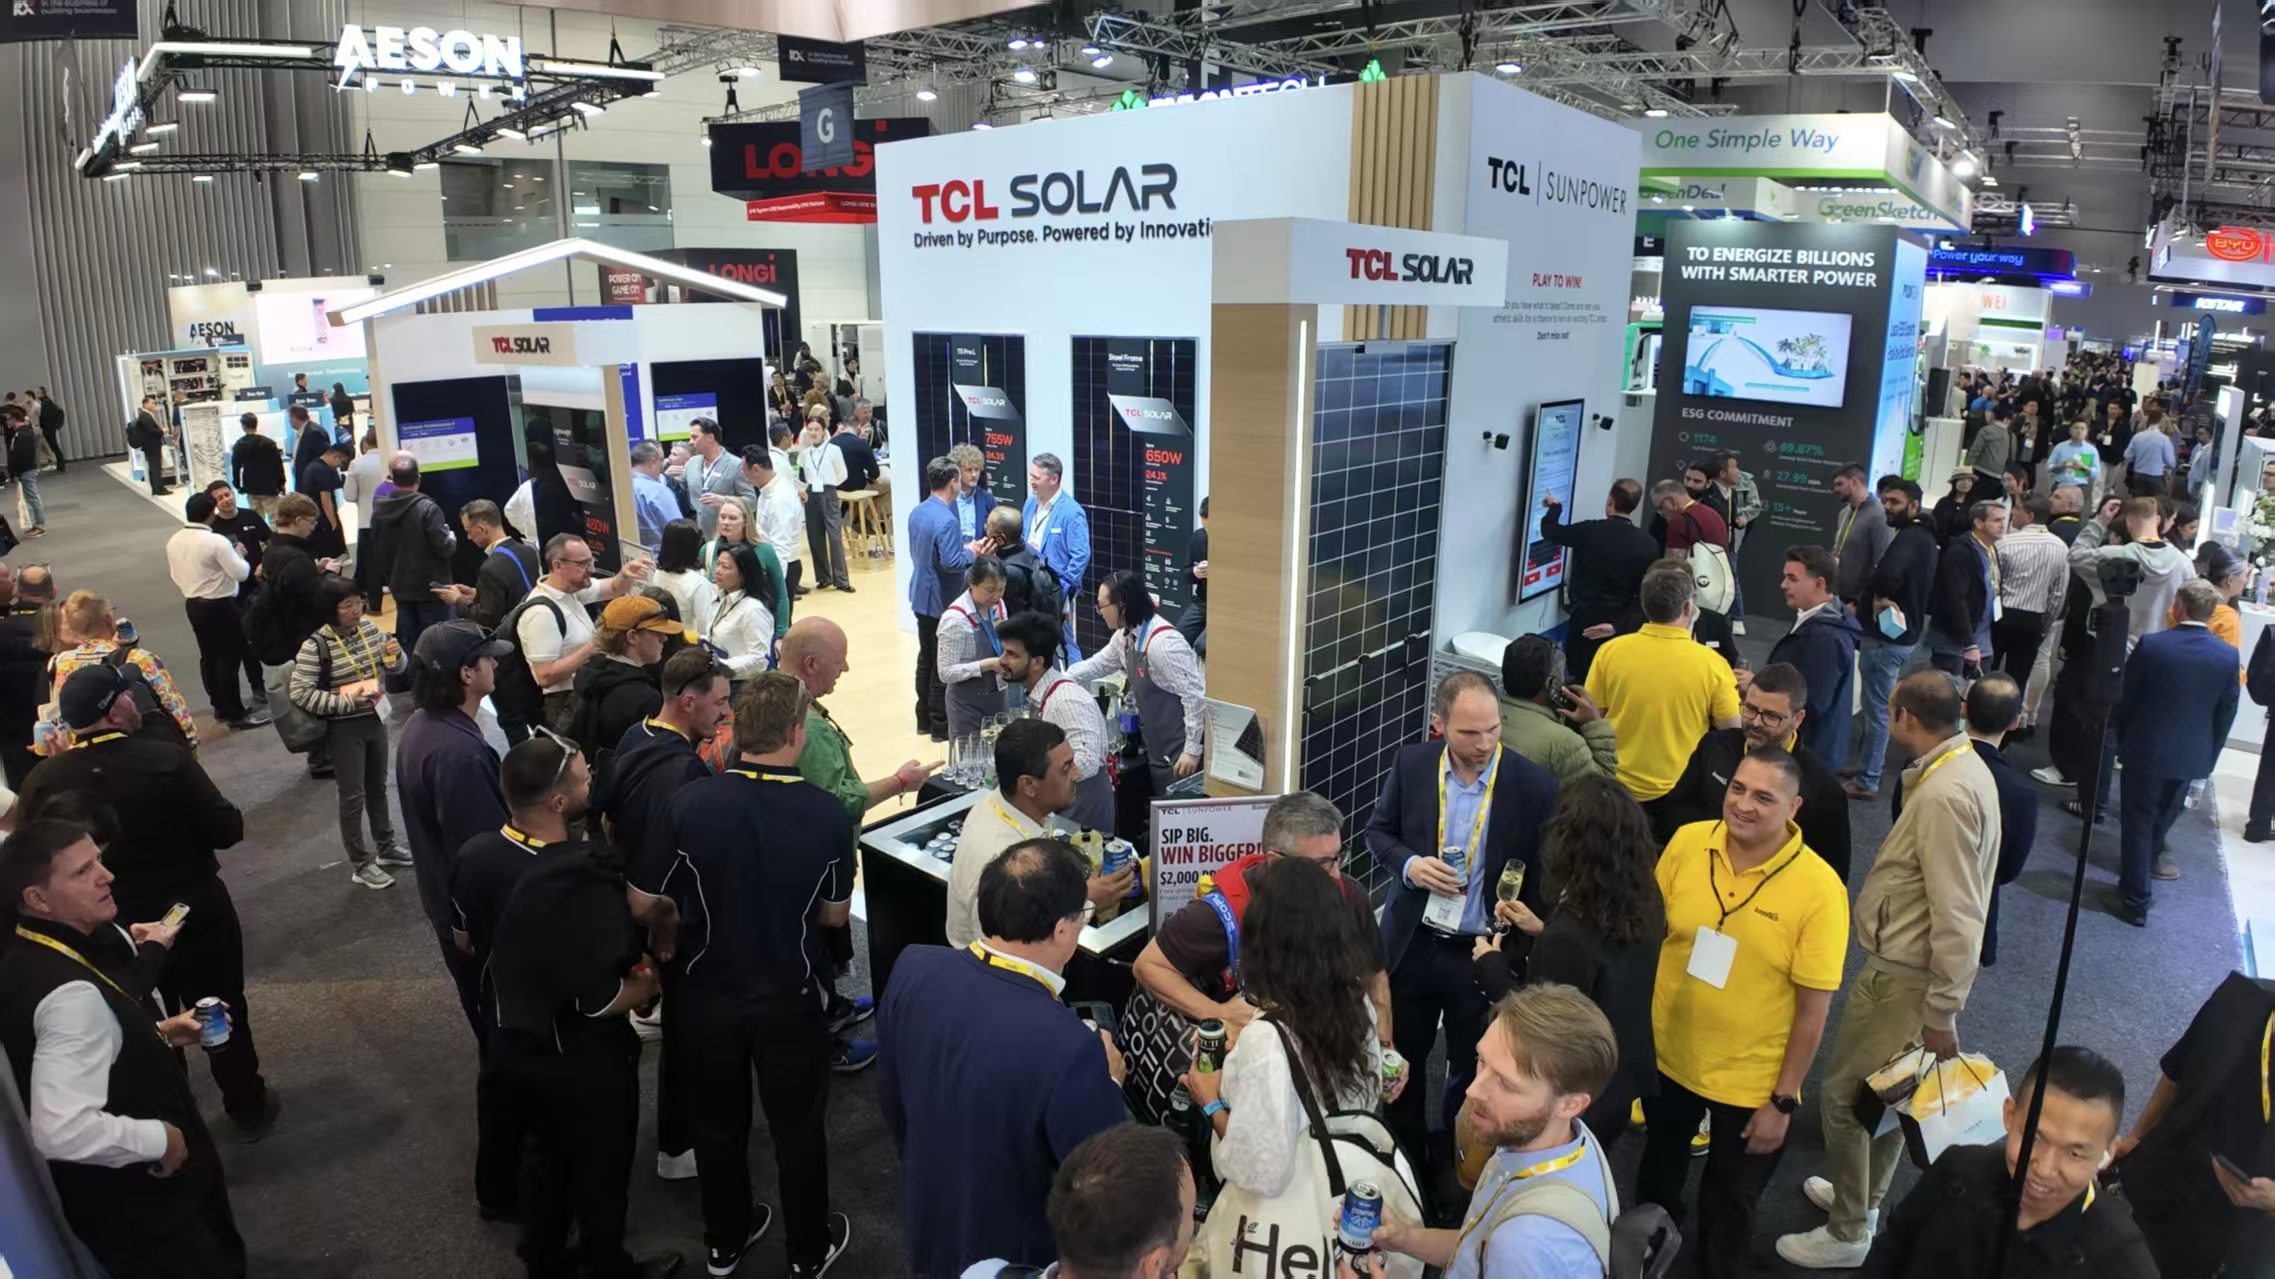
近日,TCL中环(002129.SZ)方面审议通过购买中环领先65.80%股份事宜,以加码半导体材料业务。这是光伏企业主动求变,应对行业周期下行的一个缩影。
从早先缩减资本开支、打价格战和专利战,到如今的控股权出让、债务重整、并购整合……一些中小厂商选择黯然离场,而现金流相对充裕的龙头企业则逆势出手——通威股份(600438.SH)收购丽豪清能、TCL中环补强“短板”并加码半导体硅片、协鑫科技(03800.HK)布局锂电正极材料。这些企业在整合存量优质产能的同时,主动跳出单一光伏赛道,拥抱新行业、新市场、新场景。
对于2027年,部分企业给出“不会比2026年更差”的谨慎判断。而AI、具身机器人带来的算力用电指数级增长,又为光伏、风电的长期需求打开了新的想象空间。
市场频现资产整合
光伏行业的调整已持续三年。资本扎堆扩产的热潮退去,产能过剩、价格低位运行、产业链亏损的压力仍未缓解。2025年至2026 年,小企业出让资产、重整,大企业发起并购的案例明显增多。
近日,光伏玻璃厂商亚玛顿(002623.SZ)公告,其控股股东亚玛顿科技拟作价6.8亿元,向潮流卡牌厂商骑形网络转让3861.25万股股份。交易完成后,亚玛顿控股股东将变更为骑形网络,实控人由林金锡、林金汉变更为赵云鹏。
无独有偶。今年9月,光伏焊带厂商宇邦新材(301266.SZ)控股股东聚信源和实控人肖锋、林敏,拟通过协议转让加部分要约收购的方式出让控股权,交易落地后控股股东将变更为苏州德翎,实控人变更为江文全。苏州德翎93%股权由上海捷德航空持有,后者主营直升机应急救援、维修改装与设备销售。
因债务危机进入重整,同时面临退市风险的企业亦陆续出现。金刚光伏(300093.SZ)去年至今引入产业投资人、完成债务重整并成功“摘帽”,如今跨界切入算力服务,筹划“光伏制造+绿电供给+算力运营”的算电协同闭环,但尚未摆脱亏损。
头顶“光伏组件第一股”光环的*ST亿晶(600537.SH)也身处困境,其能否进入重整程序仍存不确定性,叠加净资产为负,存在终止上市风险。目前,IPO未果的电池厂商中润光能已参与*ST亿晶重整,有望成为其控股股东。
与之相对,部分龙头企业则利用资金优势逆周期整合,补齐短板,以打造第二条增长曲线。
比如,通威股份筹划收购丽豪清能,后者是国内主要的多晶硅厂商之一,其收购对价预估不超过48亿元。
此外,TCL中环继拿下一道新能控制权,补强组件业务后,近日拟发行股份向无锡产发、TCL科技、国投集新等50名交易对方收购中环领先65.80%股权。中环领先主营半导体硅片业务,受益行业“量价齐升”,其在今年三季度经营性盈利。
多晶硅龙头协鑫科技则加快布局锂电正极材料。今年10月,该公司宣布拟向协鑫集团收购协鑫锂电约81.91%控股权,对价约25亿元,后者已供应宁德时代等电池企业。
TrendForce集邦咨询分析师王建向《中国经营报》记者表示,2025年至2026年的市场化资源整合,推动光伏行业顺利完成了本轮深度调整的“上半场”,在优化行业格局的同时,有效遏制了产能的盲目扩张。2026年前三季度,主产业链上市公司同比已实现大幅减亏;依托BC等新技术溢价、海外多元化市场布局及储能“第二曲线”的放量,部分龙头企业已率先实现单季扭亏,行业盈利正加速向头部集中。
“2027年不会比2026年更差”
离场、重整、并购频发的底层逻辑,是产业链普遍的盈利困局。多晶硅、硅片、电池、组件四大主产业链环节由于供给过剩,价格长期低位,多数企业仍连续亏损。据记者粗略统计,今年前三季度10家头部光伏企业合计亏损接近300亿元。
在王建看来,要实现行业盈利全面修复,仅靠资产整合远远不够,后续仍需依靠更严格的能耗与产品新国标引导低效产能有序退出,并通过BC、钙钛矿叠层等技术迭代重塑供需平衡。
晶科能源(688223.SH)方面表示,随着强制性能效标准与行业制造规范落地,未来两至三个季度产能出清有望提速,核心逻辑是抬高制造标准、推动优胜劣汰;央国企招标向一级能效产品倾斜、银行授信与企业综合能耗挂钩等措施将加速落后产能淘汰。晶澳科技(002459.SZ)方面认为,2026年供给端政策转向明确:能耗准入标准、产品端三级能效要求逐步落地;除2026年4月出口退税取消外,2027年4月、2028年4月还有两轮消费税调整。不符合要求的产能产品将逐步退出。
但需求端仍面临电价下降和消纳受限问题,项目收益严重受损,大大降低了终端项目的投资积极性。2026年1—9月,国内光伏新增装机规模仅约110GW,相比去年已经“腰斩”。
国家发展改革委能源研究所可再生能源中心副主任陶冶近日指出,现货电价整体下行、午间低价特征突出,光伏出力高峰与电价低谷高度重合,形成“量增价跌”剪刀差,直接拉低结算电价、侵蚀收益;叠加调峰能力不足与外送通道制约,全国光伏利用率连续三年下滑,限电已从“三北”向中东部负荷中心扩散。
王建告诉记者,经历2026年阶段性回调后,预计2027年全球光伏新增装机将重回稳健增长轨道,规模达587GW,增速维持在4%左右。
王建向记者表示,全球储能扩容有效缓解了电网消纳与电价波动问题;叠加国内市场企稳回暖、中东与拉美等新兴市场放量、欧洲光储稳步增长以及AI数据中心的绿电需求,共同支撑全球光伏需求稳健复苏。
对2027年全球光伏市场需求,部分企业持谨慎乐观态度。其中,晶澳科技预计装机528GW—660GW,中国、欧洲或小幅下调,其他市场略有增长。该公司对2027年并不悲观,认为不会比2026年更差。在其看来,国家高质量引领及相关施政措施,包括强制标准和“反内卷”政策,会陆续见效。
此外,晶科能源判断行业整体趋稳,国内低基数下可能小幅回升;天合光能(688599.SH)则预计国内外需求均有所增长。
展望未来,AI时代的电力需求打开更大想象空间。通威集团董事局主席刘汉元在接受记者采访时表示,在现有能源消费基础上,AI、具身机器人及各类自动化、智能化设备将带来可观用电增量,其中AI算力用电呈指数级增长。他预判,未来25年全球能源消费保守增长50%以上,要达成碳中和目标,风光装机需达到当前的10倍、15倍乃至更高。
版权说明:
* 本平台全部文章为作者独立观点,不代表中国经营网立场。
* 文章来源于“中国经营网”,版权均归中国经营网所有(另有声明的除外),未经授权任何单位及个人不得转载、摘编或以其它方式使用上述作品,违者将被追究法律责任。
* 如因作品内容、版权和其他问题需要同本网联系的,请在30日内进行。
* 有关作品版权事宜请联系:010-88890046 邮箱:banquan@cbnet.com.cn
 热榜
- 1.秋假客流分化:铁路增速跑赢民航 航司未额外加运力客座率抬升
- 2.《中国养老金融发展报告2026》成果研讨会举行 专家热议养老金融体系建设
- 3.中国人寿集团蔡希良:保险机构应共建面向亚太的三大服务体系
- 4.“锚定标尺 共赴长青”:2026中国企业ESG大会即将启幕
- 5.高分红凸显长期配置价值 沪市产业园区REITs前三季分派率6.9%
- 6.广发银行干部员工认真学习领会党的二十届五中全会精神(二)
- 7.2035年太空光伏市场规模或破万亿元 国内光伏企业竞逐新赛道
- 8.中汽协付炳锋:充换电设施产业迈入规模化建设与模式创新深度融合的新阶段
- 9. 国内首次实践!算力基础设施机构间REIT完成第一次扩募
- 10.广发银行干部员工认真学习领会党的二十届五中全会精神(三)
- 11.广发银行党委召开扩大会议传达学习贯彻党的二十届五中全会精神
- 12.北京朝阳驼房营“回炉”地块受捧 中建智地+太古、金隅+懋源溢价分食
- 13.捷途推出首款纯电方盒子,切入年轻市场
- 14.家庭财富管理逻辑思变:保险从“兜底”走向“全周期配置”
- 15.专访罗甸县农业农村局副局长李春明:国投集团产业帮扶激活乡村发展动能