

从这一波反弹的原因来看,经济的持续好转和外围影响因素的多空转换,是A股底部反弹的最重要原因之一。
文/黄大智
近期,A股迎来了一波显著的反弹,上证指数自10月23日探底至2923.5点后一路反弹向上,截至11月15日,上证指数反弹超4%,其他宽基指数同样有不同程度的上涨。
从这一波反弹的原因来看,经济的持续好转和外围影响因素的多空转换,是A股底部反弹的最重要原因之一。
首先来看流动性方面,美国市场多个利空因素有了较大缓解,特别是11月美联储暂停加息后,市场普遍预期12月的FOMC会议继续不加息。同时,近期美国非农就业、CPI等经济数据下行,进一步强化了市场对美联储不再紧缩的预期,这些因素共同驱动十年期美债收益率下行,从而有利于缓解A股成长风格股票估值的压力。国内方面,流动性亦有利好因素,短端利率不断下行,货币政策也存在进一步降息、降准的空间,维持宽松的流动性。
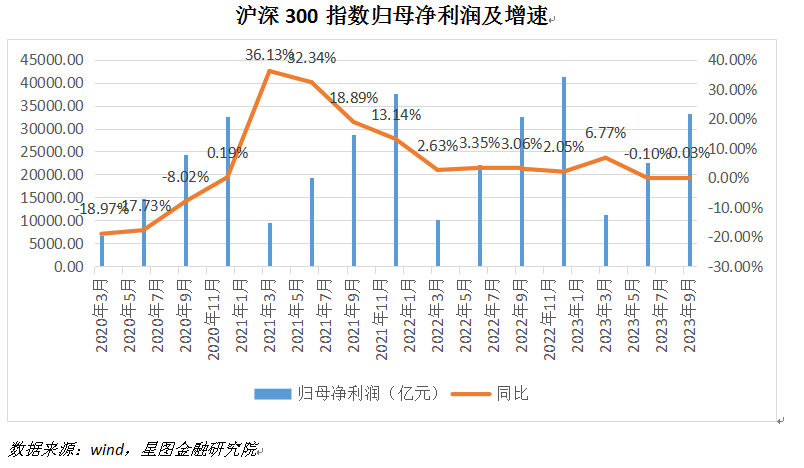
其次是基本面,上市公司盈利能力已经触底反弹,沪深300指数归母净利润同比增速从半年报的-0.1%转为前三季度的0.03%,虽然转正幅度较小,但触底反转趋势已经确认。同时,PMI、PPI、社融等多个经济先行指标持续好转,近期公布的消费、工业企业利润等指标也同样超出市场预期。在经济逐渐好转的带动下,上市公司的盈利将持续回升,驱动股市持续上涨。
最后,资金层面利好不断。国内方面,不仅有众多上市公司大力度回购股票,公募基金也同样大规模自购权益类基金,内资不断流出的情况得到缓解。同时,汇金公司出手购入指数基金也有较强的信号作用。在产业资本、机构资金、国家队、长线资金等资金纷纷入市下,内资流入量大幅增长。外资方面,北向资金回暖显著,从11月1日至16日,北向资金累计净流出23.6亿元,对比之下,10月北向资金共净流出约448亿元。除此之外,中美十年期国债收益率差的减小以及中美领导人会晤,都有利于带来北向资金的回流。
从基本面、流动性、资金面几个方面来看,近期这些因素的共同好转驱动了A股从底部反弹。虽然目前大盘在3000点上下100点之内又开始了拉锯战,但在笔者看来,A股慢牛行情仍然可期,原因如下:
一是,从A股历史看,年末“春季躁动”一直是A股典型的“日历效应”,每年的春节前后,A股都会因经济基本面、宏观经济政策、金融开门红等原因,迎来一波春季行情。而对于今年而言,这种“春季躁动”仍然可期。原因是在“增发一万亿”宽财政的预期下,市场对于2024年经济增长目标仍然有较高的期待,进而带来政策利好的行情。而与市场上涨相对应,在过去十年中,A股市场在年末的最后两个月往往会发生切换。
根据统计,在2012~2022年过去的十年间,有八次出现了价值/成长/质量等风格间的切换,因此A股后市行情仍然可期。另外,估值处于绝对底部,以沪深300指数为例,截至11月15日,其PETTM仅为11.1x,三年和五年估值分位值分别处于5%和8.6%的分位数上,在外部流动性和内部流动性均有好转的情况下,估值修复可期。因此,春季行情带领下,A股持续向上可期。
二是,政策护盘,市场难跌。自7月24日中央政治局会议以来,“活跃资本市场”成为当前监管的重要目标,围绕这一任务,政策不断出台。在7月至10月股市探底的过程中,政策也在不断出台,而从过去一段时间股市的表现看,市场在非理性下跌时,总是会有政策的利好甚至汇金这种“国家队”资金的出手抄底,因此,即便仍会受到外围市场利空因素的影响,在政策和资金的作用下,波动的A股不会改变向上趋势。
三是,估值修复是驱动股市向上的第一波力量。从历史上每次牛市的历程看,股市总是要经历估值下探到底部再向上反转的过程。对于A股而言,过去两年持续受到外围市场及美联储加息的影响,新能源、芯片、高端制造等成长股估值受到极致的压制。但如今美国的就业、CPI以及收入等经济指标均开始走坏,如美国10月未季调CPI年率录得3.2%,为今年7月以来新低,且低于市场预期。因此,美联储加息周期大概率已经结束,约5%的十年期美债收益率或也将成为本轮加息周期的顶点。国内股市受到的估值压力也将得到缓解,开启估值修复的行情。
四是,盈利增长有望成为市场的核心驱动力。如果说估值是驱动牛市第一波上涨的因素,那么盈利的增长则决定了牛市的持续时长和上涨高度。从A股上市公司盈利的表现看,A股三季报净利润增速较中报明显改善,二季度的盈利底被确认。盈利方面,2023Q3全A/全A非金融累计归母净利润同比增速为-2.87%/-5.50%,分别较二季度上升1.55pct和4.20pct,从单季度角度来看,23Q3全A/全A非金融单季度归母净利润环比增速为-2.24%/-3.19%,均高于过去十年三季度-5.26%和-6.79%的历史均值,确认了盈利端的反弹趋势。
从ROE的角度看,三季报ROE企稳回升,结束了近两年的下行趋势,重回上升趋势。而在对后市的展望来看,四季度在2023年低基数的效应下,净利润同比增速将有较大的改善,且市场一致预期显示,2024年A股盈利能力仍会保持比2023年更快的增长。接下来随着业绩增长持续恢复和市场情绪改善,盈利增长也将成为市场向上的驱动力。
作者系星图金融研究院研究员
本文仅为信息交流之用,不构成任何交易建议。
(编辑:孙明胜 校对:颜京宁)
版权说明:
* 本平台全部文章为作者独立观点,不代表中国经营网立场。
* 文章来源于“中国经营网”,版权均归中国经营网所有(另有声明的除外),未经授权任何单位及个人不得转载、摘编或以其它方式使用上述作品,违者将被追究法律责任。
* 如因作品内容、版权和其他问题需要同本网联系的,请在30日内进行。
* 有关作品版权事宜请联系:010-88890046 邮箱:banquan@cbnet.com.cn
 热榜
- 1.秋假客流分化:铁路增速跑赢民航 航司未额外加运力客座率抬升
- 2.《中国养老金融发展报告2026》成果研讨会举行 专家热议养老金融体系建设
- 3.中国人寿集团蔡希良:保险机构应共建面向亚太的三大服务体系
- 4.“锚定标尺 共赴长青”:2026中国企业ESG大会即将启幕
- 5.高分红凸显长期配置价值 沪市产业园区REITs前三季分派率6.9%
- 6.广发银行干部员工认真学习领会党的二十届五中全会精神(二)
- 7.2035年太空光伏市场规模或破万亿元 国内光伏企业竞逐新赛道
- 8.中汽协付炳锋:充换电设施产业迈入规模化建设与模式创新深度融合的新阶段
- 9. 国内首次实践!算力基础设施机构间REIT完成第一次扩募
- 10.广发银行干部员工认真学习领会党的二十届五中全会精神(三)
- 11.广发银行党委召开扩大会议传达学习贯彻党的二十届五中全会精神
- 12.北京朝阳驼房营“回炉”地块受捧 中建智地+太古、金隅+懋源溢价分食
- 13.捷途推出首款纯电方盒子,切入年轻市场
- 14.家庭财富管理逻辑思变:保险从“兜底”走向“全周期配置”
- 15.专访罗甸县农业农村局副局长李春明:国投集团产业帮扶激活乡村发展动能